 TAGWORX.NET Neue Medien


Aktuelles
Pix & UPI: Der Grund, warum Visa und Mastercard die Muffe geht
Ein Bezahlsystem, das nichts kostet, gilt in Washington als unfaire Handelspraxis. Brasiliens Pix und Indiens UPI knabbern an einem der profitabelsten Geschäftsmodelle der Welt und weil Visa und Mastercard das allein nicht mehr in den Griff bekommen, übernimmt jetzt die US-Handelspolitik. Kanonenboote werden noch nicht geschickt, aber am kommenden Sonntag entscheidet Brasilien, ob es sich weiter wehrt.
Man stelle sich vor, die Deutsche Bundesbank baut ein Überweisungssystem, das in Sekunden bucht, rund um die Uhr läuft, für Privatleute nichts kostet und das binnen fünf Jahren drei Viertel der Bevölkerung nutzen. Applaus? Nicht in Washington. Dort heißt so etwas „Handelsbarriere“. Genau das ist Brasilien mit Pix passiert.
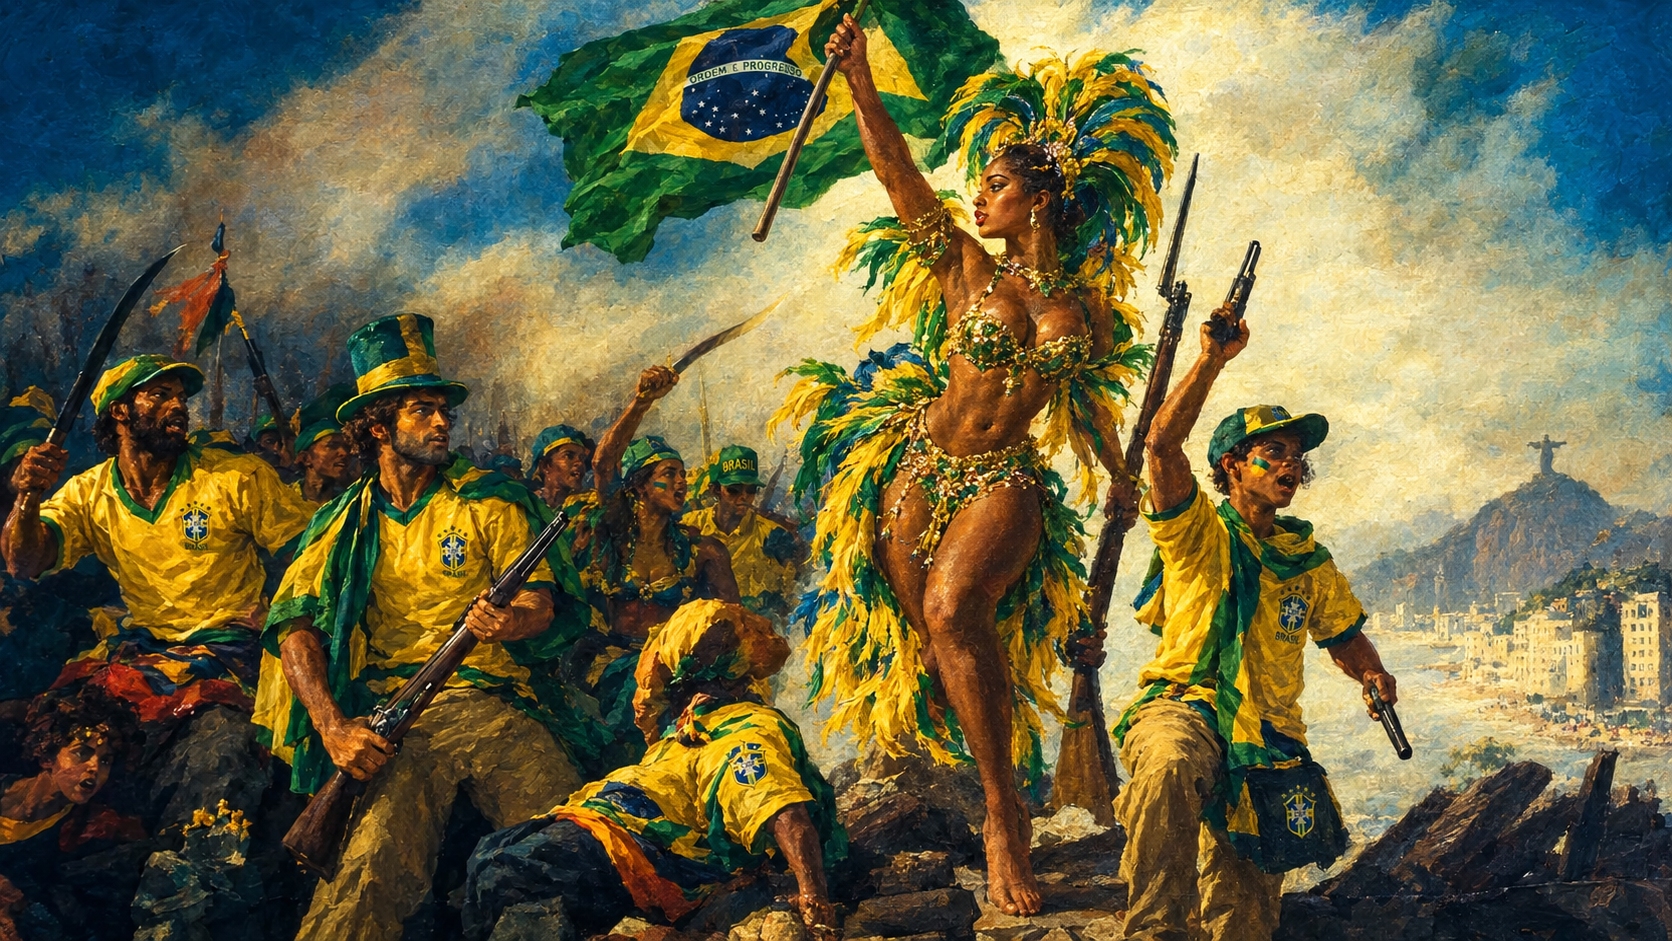
Pix: Der Albtraum der Kartenlobby kommt aus der Zentralbank
Pix ging im November 2020 an den Start. Die brasilianische Zentralbank besitzt, betreibt und reguliert das System in Personalunion. Inzwischen zahlen mehr als drei Viertel der rund 211 Millionen Brasilianer damit, 2024 liefen 63,5 Milliarden Transaktionen über das Netz. QR-Code scannen, bestätigen, fertig. Kein Kartenterminal, keine prozentuale Gebühr, kein Umweg über Netzwerke aus Kalifornien oder New York.
Für Visa und Mastercard ist das ungefähr so angenehm wie ein Gratis-Imbiss neben dem eigenen Sternerestaurant. Ihr Geschäftsmodell lebt von einem kleinen Prozentsatz auf jede Zahlung in einem Land mit über 200 Millionen Menschen ist „klein“ eine sehr relative Größe.
Section 301: Wenn der Handelsbeauftragte zum Inkassobüro wird
Im Juli 2025 eröffnete das Büro des US-Handelsbeauftragten (USTR) eine Untersuchung nach Section 301 des Trade Act von 1974 gegen Brasilien. Pix stand dabei neben Themen wie geistigem Eigentum, Ethanol-Marktzugang und Entwaldung auf der Liste. Im Handelsbarrieren-Bericht vom April 2026 wurde es dann deutlicher: US-Akteure fürchteten eine Bevorzugung von Pix durch die Zentralbank zum Nachteil von Anbietern wie Visa und Mastercard. Wer hätte das gedacht.
Mitte Juli 2026 folgte das Urteil, ab dem 22. Juli dann der Hammer: 25 Prozent Strafzoll auf die meisten brasilianischen Waren. Ausgenommen sind unter anderem Rindfleisch, Kaffee, Flugzeugteile, Erdöl und Seltene Erden, also alles, worauf die US-Wirtschaft selbst ungern verzichtet. Es ist übrigens das erste Mal, dass Washington Section 301 gegen ein inländisches Zahlungssystem eines anderen Landes einsetzt.
Die Argumentation des USTR in Kurzform: Die Zentralbank sei gleichzeitig Schiedsrichter und Spieler. Weil Pix staatlich getragen sei, entstehe ein Wettbewerbsvorteil, den private US-Firmen nicht ohne Verluste nachbauen könnten. Handelsbeauftragter Jamieson Greer erklärte, ein Jahr Verhandlungen habe nichts gebracht, man bleibe aber gesprächsbereit.
Brasilien sieht das naturgemäß anders. Das Außenministerium argumentiert, gerade die Zentralbank garantiere Neutralität, jede zugelassene Institution könne mitmachen und Section 301 sei mit den WTO-Regeln ohnehin nicht vereinbar. Präsident Lula verteidigt Pix seitdem demonstrativ in seinen Reden.
Das kleine Detail, das nicht ins Narrativ passt
Besonders pikant: Laut Deutscher Welle ist die Nutzung von Kreditkarten in Brasilien seit der Einführung von Pix um 125 Prozent gestiegen. Die Kartennetzwerke verdienen also weiter prächtig. Was sie wirklich stört, ist nicht der Umsatzeinbruch, sondern die Vorstellung, dass ein Staat beweist: Alltagszahlungen gehen auch ohne Maut.
Und genau das macht Pix gefährlich, nicht für Brasilien, sondern als Vorbild.
UPI: Indien macht es noch eine Nummer größer
Wer Pix für beeindruckend hält, sollte nach Indien schauen. Das Unified Payments Interface der NPCI knackte im August 2026 den Rekord mit 24,51 Milliarden Transaktionen in einem einzigen Monat. Im September waren es erstmals über 800 Millionen Zahlungen pro Tag. Das ist kein Fintech-Experiment mehr, das ist kritische Infrastruktur für 1,4 Milliarden Menschen.
Interessant: Seit dem 15. Oktober 2026 endet in Indien die reine Gratis-Ära zumindest teilweise. Händlerzahlungen über 2.000 Rupien kosten nun 0,4 Prozent Händlergebühr, gedeckelt bei 300 Rupien. Über 95 Prozent der Händlerzahlungen bleiben aber kostenlos, Überweisungen zwischen Privatpersonen sowieso. Kleine Händler mit bis zu einem Lakh Rupien Monatsumsatz via QR zahlen weiterhin nichts.
Auch Indien steht übrigens im USTR-Bericht, zusammen mit Thailand und Pakistan, denen ähnliche „Praktiken“ vorgeworfen werden. Das Muster ist klar: Wer seine eigene Zahlungsinfrastruktur baut, landet auf der schwarzen Liste, Protekionismus in Reinkultur.
Der direkte Vergleich
| Merkmal | Pix (Brasilien) | UPI (Indien) | Visa / Mastercard |
|---|---|---|---|
| Betreiber | Zentralbank Brasiliens | NPCI (Initiative von RBI und Bankenverband) | Börsennotierte US-Konzerne |
| Start | November 2020 | 2016 | Seit Jahrzehnten etabliert |
| Kosten für Privatnutzer | Kostenlos | Kostenlos | Indirekt über Preise und Kartengebühren |
| Kosten für Händler | Gering, deutlich unter Kartengebühren | Bis 2.000 Rupien null, darüber 0,4 % (max. 300 Rupien) | Prozentuale Interchange- und Netzwerkgebühren |
| Volumen | 63,5 Mrd. Transaktionen (2024) | 24,51 Mrd. Transaktionen (August 2026) | Weltweit, Wachstum vor allem grenzüberschreitend |
| Stärke | Massenhafte Akzeptanz im Inland | Größtes Echtzeit-Zahlungsnetz der Welt | Internationale Reichweite, Betrugsschutz, Chargebacks |
| Schwäche | Endet weitgehend an der Landesgrenze | International erst in wenigen Ländern | Teuer, abhängig von US-Konzernen |
Die Stichwahl als Zahlungsverkehrs-Referendum
Und damit sind wir in Brasilien am Sonntag. Am 25. Oktober treffen in der Stichwahl Amtsinhaber Luiz Inácio Lula da Silva und Senator Flávio Bolsonaro aufeinander, Sohn des wegen Putschplänen verurteilten Ex-Präsidenten Jair Bolsonaro. Im ersten Wahlgang lag „Bolsonarinho“ mit 47,03 Prozent überraschend vor Lula mit 45,16 Prozent. Umfragen hatten Lula vorn gesehen.
Flávio Bolsonaro hat im Wahlkampf demonstrativ die Nähe zu Donald Trump gesucht und war bereits zu Gast im Weißen Haus. Er verspricht einen schlankeren Staat und Ausgabenkürzungen. Beobachter erwarten, dass sich Brasilien unter ihm wieder stärker an Washington orientieren würde. Ob das konkret heißt, Pix zurechtzustutzen, hat er nicht angekündigt. Aber man muss kein Hellseher sein, um zu ahnen, dass ein Zolldeal mit Washington ohne Zugeständnisse beim Zahlungsverkehr schwer zu haben sein wird.
Lula dagegen hat Pix zur Frage nationaler Souveränität erklärt. Seine Unterstützer warnen sogar, die US-Regierung könnte einen Lula-Sieg nicht anerkennen. Wer gewinnt, ist offen - aber selten hing an einer Wahl so konkret die Frage, wer an jedem Kaffee, jeder Tankfüllung und jedem Supermarkteinkauf eines ganzen Landes mitverdient.
Und Europa? Schaut zu - mit Wero in der Hand
Für uns ist das kein exotisches Südamerika-Drama. Europa versucht mit Wero gerade genau das, was Brasilien und Indien schon geschafft haben: eine eigene Zahlungsinfrastruktur, die nicht von zwei US-Konzernen abhängt. Der Fall Pix zeigt, was passiert, wenn so ein Projekt tatsächlich Erfolg hat. Dann kommt nicht die Konkurrenz mit einem besseren Produkt, sondern der Handelsbeauftragte mit einer Zollliste.
Die eigentliche Lektion lautet: Zahlungssysteme sind keine langweilige Bankentechnik mehr. Sie sind Geopolitik. Und wer glaubt, dass ein kostenloser QR-Code harmlos ist, hat noch nie einen Visa-Quartalsbericht gelesen.
No fim das contas
Visa und Mastercard verlieren nicht die Gegenwart, denn sie verdienen nach wie vor glänzend, vor allem beim grenzüberschreitenden Bezahlen. Sie verlieren die Zukunft im Inlandsgeschäft großer Schwellenländer. Und wenn der Markt das nicht mehr korrigiert, soll es eben die Politik tun. Ob Brasilien sich dem beugt, entscheidet sich am Sonntag an der Wahlurne. Der Rest der Welt sollte also genau hinsehen.
22.10.2026

Alle News vom TAGWORX.NET Neue Medien können Sie auch als RSS Newsfeed abonnieren, klicken Sie einfach auf das XML-Symbol und tragen Sie die Adresse in Ihren Newsreader ein!